zct:小规模老板必懂 4 大税收临界点,用好省下不少钱

作者:苏州好账本飞凰腾达
市场竞争越来越卷,小微企业利润本就微薄,很多老板埋头做业务,却忽略了税收临界点。差几千、几万的收入,税负可能大幅上涨,直接吃掉利润。对于小规模经营者来说,吃透下面四个关键临界点,在合规前提下做好规划,就能实现税后收益最大化。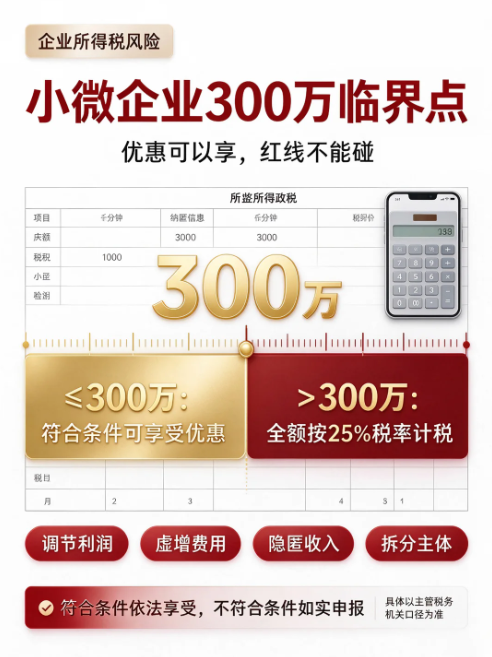
第一个,企业所得税临界点,300 万。小型微利企业利润在 300 万及以内,按照 5% 缴纳企业所得税;一旦利润超过 300 万,就不能享受优惠,全部利润直接按 25% 计税。只差 1 万元利润,税负差距天差地别。举个例子,利润 300 万,所得税仅 15 万;利润 301 万,所得税就要 75.25 万,多赚 1 万,多交 60 多万的税,这是很多企业容易踩的大坑。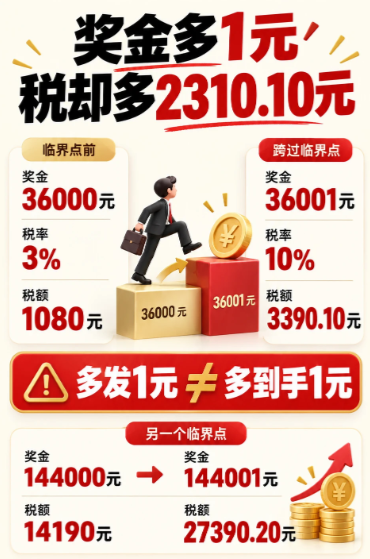
第二个,年终奖单独计税临界点 14.4 万元。老板给自己发年终奖,单独计税模式下,14.4 万是一档上限,应缴税额 14190 元。如果年终奖超过这个数,税率档位跳升,税负会明显增加。很多老板发年终奖时不做测算,多发几千块,到手反而更少。当然也要注意政策适用规则,结合工资薪金统筹安排,不要盲目发放。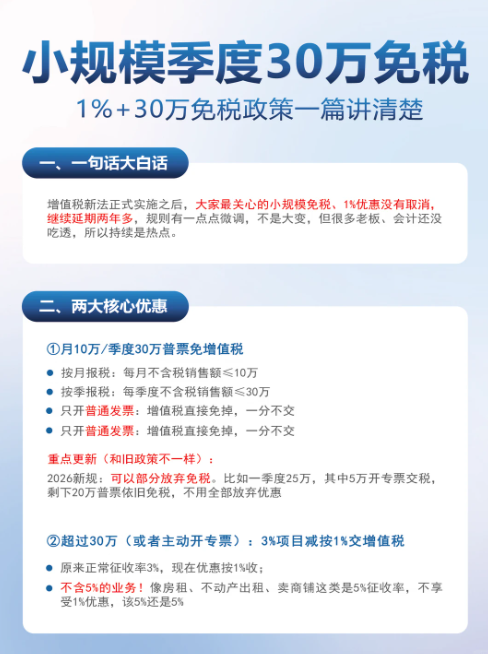
第三个,增值税季度 30 万临界点。小规模纳税人季度销售额 30 万以内,可享受免征增值税;一旦销售额超过 30 万,就不能享受免税,要按照全部收入缴纳 1% 的增值税。不是超出部分交税,是全额计税。季度 30.1 万和 29.9 万,税收成本完全不一样,开票节奏、订单确认时间,都可以提前规划。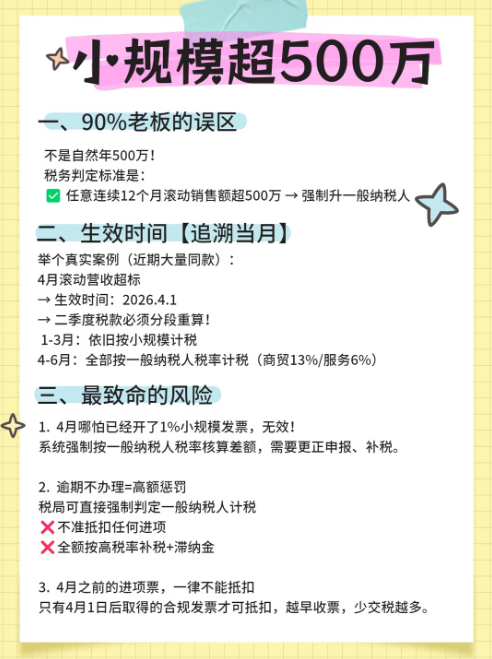
第四个,年销售额 500 万临界点。小规模纳税人连续 12 个月销售额一旦突破 500 万,会被强制转为一般纳税人,不再适用小规模增值税优惠政策,计税方式、抵扣规则全部改变。对于缺少进项发票的商贸、服务类小企业来说,转为一般纳税人往往意味着税负上升,需要提前把控开票总量。
现在各行各业内卷严重,开源难,节流就格外重要。同样的营收,懂财税规划的老板,税后利润更高。建议小规模企业养成提前测算的习惯,季度末、年末提前测算利润、开票额度,避开税负跳档。
盈利来之不易,守住利润的前提永远是合规。用好各项税费优惠,守住这几个临界点,才能让企业稳健经营,走得更远。
小规模代账就找我们苏州好账本财税!
#苏州财税 #昆山注册公司 #小规模纳税人 #小微企业税收优惠 #老板财税 #企业所得税 #财税干货 #创业避坑

