zct:私户收款的老板醒醒:补完税还不够,20% 分红个税才是大头

很多老板至今还抱着一个老观念:用个人微信、银行卡收货款,被查到最多就是补增值税、补企业所得税,大不了罚款加滞纳金,补完税公司注销掉就完事了。以前确实很多案例是这么处理的,所得税往往按核定征收,算下来金额不算大,有些老板甚至觉得 "冒险划算"。但近两年,风向彻底变了 —— 税务机关在查处私户隐匿收入时,越来越多地要求把进了个人账户的款项视同股东分红,补缴 20% 个人所得税。这一刀,才是真正要命的。

先回顾一下以前私户收款的处理逻辑。公司用私户收了营业款,被税务查到后,通常做三件事:补缴增值税、补缴企业所得税、加收滞纳金和罚款。企业所得税如果是核定征收,税率本身不高,加上地方执行口径不同,整体补税金额往往在老板可承受范围内。补完税,公司一注销,事情就算了结。正是这种 "低成本违法" 的预期,让很多老板心存侥幸:查到大不了补税,查不到就是纯赚。
但现在,这个算盘打不响了。越来越多的稽查案例显示,税务机关在追征私户隐匿收入时,不再只盯着增值税和企业所得税,而是把视角延伸到了股东个人:公司的钱进了老板个人账户,没有合理的商业目的,也没有借款合同、利息约定,本质上就是公司利润向股东个人的转移。根据个人所得税法相关规定,这种情形可以视同股息红利分配,按照 20% 税率征收个人所得税。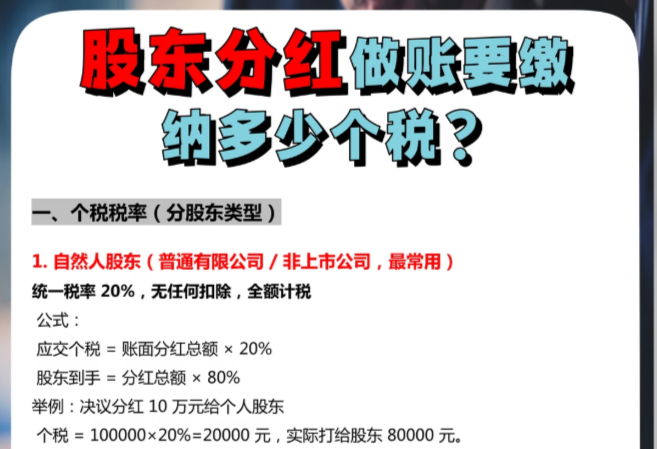
判定标准也在收紧。有的案例看款项在个人账户里是否跨年度停留,年底没还回来,就视同分红;有的案例看私户有没有进一步划转、消费、转账给家人的动作,只要资金从经营账户进入个人账户后被用于个人用途,就认定为利润分配;更严格的口径是,款项一旦从公司对公账户转入股东个人账户,或者直接用个人账户收取公司经营款项,且没有在规定期限内归还、也没有合规凭证支撑,就直接按分红处理,征收 20% 个税。
这意味着什么?举个例子:公司私户收了 100 万货款,隐匿收入。按以前的算法,补增值税约 1 万、企业所得税按核定可能几万块,加滞纳金罚款,总成本十来万。但如果加上视同分红 20% 个税,就是 20 万。而且这个税是向股东个人追征的,公司注销了也跑不掉,个人银行卡、房产都可能被执行。以前是 "补完税注销就清",现在是公司没了,个人还背着税债。
更值得警惕的是,私户收款本身就是稽查重点。银行和税务信息共享不断深化,个人银行卡大额、频繁的经营性收款,系统会自动预警。一旦被查,补税链条从增值税、企业所得税,一路延伸到 20% 分红个税,再加上滞纳金(每日万分之五)和 0.5 倍到 5 倍的罚款,综合税负可能超过隐匿收入的一半。这时候再算 "划不划算",已经没有意义了。
企业经营要长久,资金进出必须走对公。经营收入进公户,公转私走合规通道 —— 工资、报销、分红、借款,每一条都要有凭证、有依据。别再用旧经验赌新政,私户收款的时代,真的结束了。企业代账就找苏州好账本。
#苏州老板 #昆山创业 #财税干货 #私户收款风险 #小微企业财税 #公司合规 #股东分红个税 #税务稽查

